 tenly
Сверка формы 300.00 со счетами-фактурами
Декларация по НДС должна сходиться с тем, что лежит в ИС ЭСФ: всё, что вам выставили поставщики, — с зачётом, всё, что выставили вы, — с начислением. Не сошлось в вашу пользу — вы переплатили налог. Не сошлось в пользу бюджета — ждите уведомления. Ниже — что именно сверять и как это исправить.
Что должно сойтись
1. Входящие счета-фактуры — с НДС в зачёте. В зачёт берётся НДС по счетам-фактурам поставщиков, которые были плательщиками НДС на дату выписки счёта-фактуры (Налоговый кодекс, ст. 480). 2. Квартал зачёта — по дате получения товара, работы или услуги, а не по дате выписки счёта-фактуры (ст. 481). Счёт выписан в октябре за сентябрьскую поставку — зачёт в третьем квартале. 3. Отметка в ИС ЭСФ. По электронному счёту-фактуре нужно поставить в системе отметку о признании зачёта — до сдачи декларации (ст. 480 п. 8). Без отметки сумма в зачёт не идёт. 4. Исходящие счета-фактуры — с начисленным НДС. Счёт-фактура выписывается не позднее 15 календарных дней после даты оборота (ст. 493).
Почему счёт-фактура не попадает в зачёт
- поставщик выписал его после того, как вы сдали декларацию;
- счёт отнесли не к тому кварталу — по дате выписки вместо даты получения;
- не поставлена отметка о признании зачёта в ИС ЭСФ;
- счёт пришёл на другую учётную запись или потерялся в общем списке;
- поставщик на дату выписки не стоял на учёте по НДС — такой НДС в зачёт не берётся вовсе.
Как исправить
Сданную декларацию с 2026 года исправляют дополнительной отчётностью: в строке указывается разница между правильной суммой и ранее сданной (ст. 116). Суммы по дополнительной отчётности уплачиваются без привлечения к ответственности. Дополнительную нельзя подать за период, по которому идёт налоговая проверка.
Живой случай
ИП Мукаева, плательщик НДС. В декларации в зачёт взяли не все счета-фактуры поставщиков. Tenly сверил форму со счетами-фактурами и показал, какие пропущены. Бухгалтер сдал дополнительную декларацию. Налог к уплате — на 756 000 ₸ меньше. Опубликовано с разрешения владельца.
Как это делает Tenly
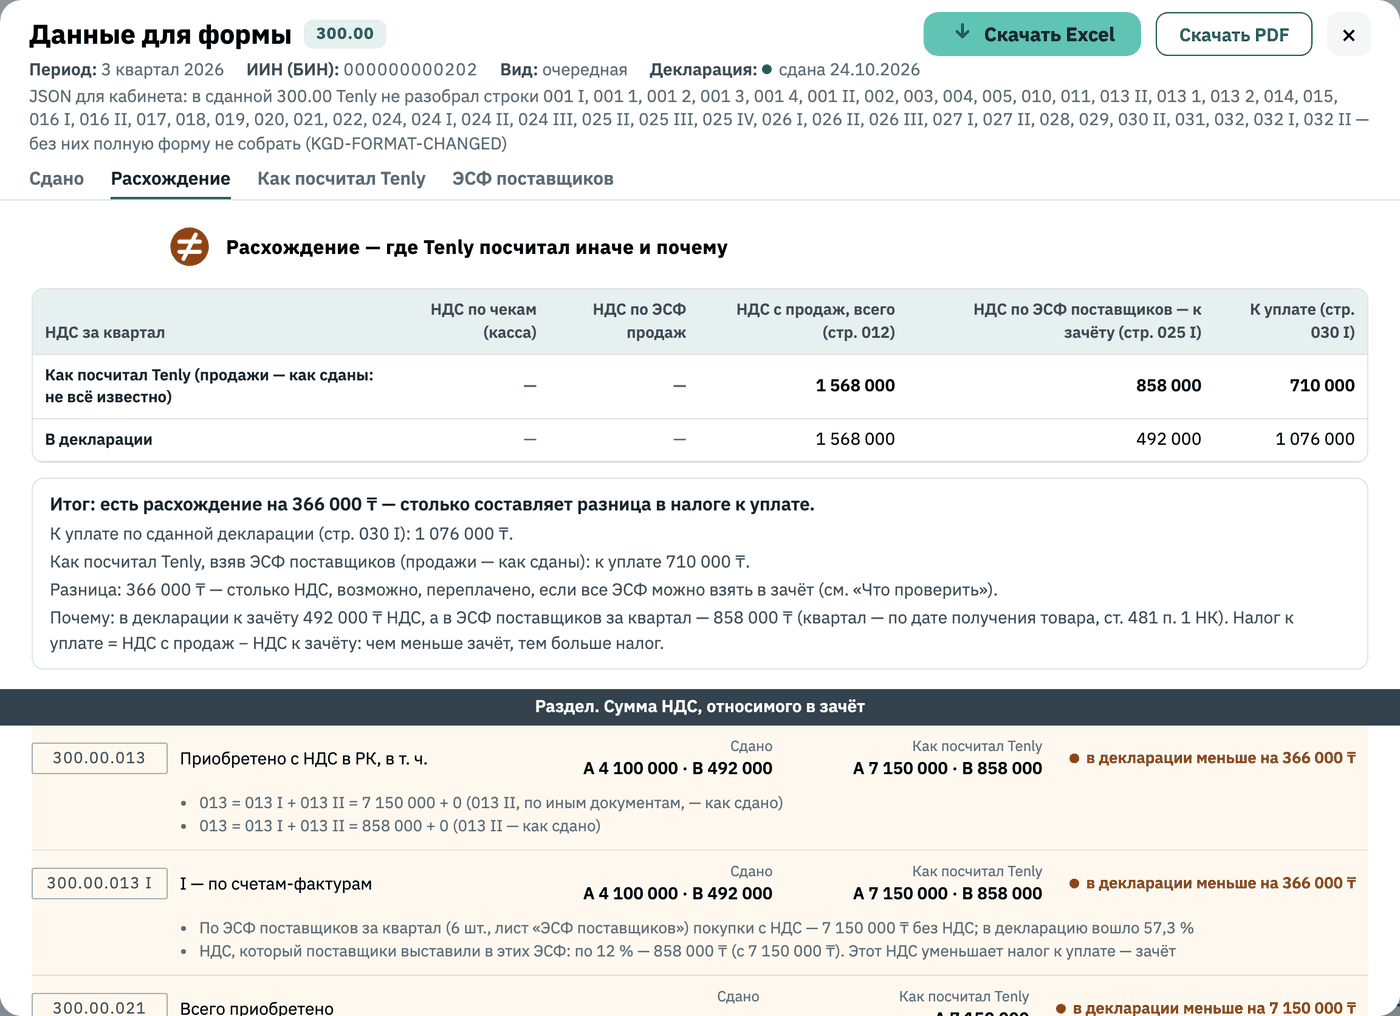
Tenly читает ваши счета-фактуры из ИС ЭСФ и сданные декларации из кабинета налогоплательщика и сопоставляет их по кварталам. Показывает: какие входящие счета-фактуры не попали в зачёт и на какую сумму; что сдано и «как должно быть» — построчно. Готовит форму файлом для кабинета. Подписываете и сдаёте вы: Tenly только читает.
Вопросы и ответы
- В каком квартале брать НДС в зачёт — по дате счёта-фактуры или по дате поставки?
- По дате получения товара, работы или услуги.
- Нужно ли ставить отметку о зачёте в ИС ЭСФ?
- Да, до представления декларации. Без неё сумма по электронному счёту-фактуре в зачёт не принимается.
- Можно ли отозвать сданную декларацию и подать заново?
- Изменения вносятся дополнительной отчётностью: в ней указывают разницу сумм по изменённым строкам.
- Поставщик на упрощённой декларации выставил счёт-фактуру. Есть ли в нём НДС к зачёту?
- Нет: он не плательщик НДС, счёт-фактура у него без НДС.
- Будет ли штраф, если подать дополнительную декларацию самому?
- Суммы по дополнительной отчётности уплачиваются без привлечения к ответственности; пеня за просрочку начисляется.
Сверить свою 300.00 со счетами-фактурами — 14 дней бесплатно
Проверено: 14.11.2026. Налоговый кодекс Республики Казахстан № 214-VIII: статья 116 (дополнительная отчётность), статьи 480 и 481 (зачёт), статья 493 (срок выписки счёта-фактуры), статья 722 — по тексту закона. Живой случай опубликован с разрешения владельца.